欢迎来到岱贝特(长沙)企业管理有限公司官方网站!
欢迎来到岱贝特(长沙)企业管理有限公司官方网站!


二十四小时服务热线
400-661-9110
新闻资讯
News and information
关注岱贝特,关注互联网,关注资源管理

凤凰网:老赖上法院“黑名单” 买不了机票被困南极
................................................................................................................................................................
2017-03-15
十年商账庆典,岱贝特被授权为“实训基地”
................................................................................................................................................................
2017-03-15
来源:互联网 作者:管理员 发表时间:2019/3/12 2:40:00 查看:次
在开始之前,我想让大家思考一下几个问题:
在开始之前,我想让大家思考一下几个问题:
1、假如你的女儿电话不通,并且未按照平常的时间回家你会如何想?
2、假如你的先生去东莞出差,并且在晚上你打电话时无人接听,你会如何想?
3、假如警察进入你的公司,你会如何想?
一般人的心里都会往坏处去想,这就是黑箱效应。此种效应形成的原因是由于主体对于信息获取量较少往往容易形成不利结果的判断。而贷后催收其中有一点运用的就是黑箱效应的原理,即客户对于催收领域信息的获取能力较低,故对于催收行为所带来的未知后果的判断一般都会往坏处去想,进而形成了一种客户自我施压的效果。因此所有的法律催收若要有效,均必须遵循此点,同时使用法律催收的人必须要对与客户谈判过程中有关的法律问题非常熟悉明了。
1、借贷行为合法性的解读,主要讲借贷合同合法必备的几个条件。当很多客户在质疑合同违法性的时候我们的客服或者催收专员要清晰的知道合同的合同法性,同时也会增加员工对于公司的合法合规的认可;
2、催收行为正当性的解读,主要阐述了催收的合法性,避免催收专员对于自己岗位的质疑,同时合法催收也会降低贷后部门对于优质客户的破坏性;
3、借款行为中违法行为解读,可以令催收专员发现客户或者信贷员在办理业务过程中的违法行为,从而形成压力点或者为公司合规提供线索;
4、违约行为后法律救济,主要阐述了客户违约后法律上会有哪些救济,同时也为各位阐述了信贷坏账处理的最佳落地方式为什么是催收而不是诉讼;
5、违约行为引发的处置流程,主要阐述了客户违约后都会经历哪些常规贷后处置以及司法流程。仅供大家设置部门进行参考。
根据合同法规定,借贷合同在合同法中属于有名合同,(又称典型合同)即只要满足合同法中有关合同的一般规定,同时满足借贷合同的法律强制性规定,此合同即为有效。在借贷合同中最为关键的三点:主体、标的、利息。只要保证主体真实、标的存在此合同即可成立。而利息在合法的前提下法院将会支持。若利息违法,则法律后果为超过法律强制规定的部分利息无效,并不导致合同全部无效。
关于借款的主体真实问题。根据民法通则规定:年满18周岁的人是具有完全民事行为能力人,需要对自己的行为负责,年满16-18周岁的以自己劳动为主要收入来源的,可以视为完全民事行为能力人,需要对自己的行为负责。故以上两种人如果签订合同,合同当然有效。但是在实际催收过程中,往往发现精神病人,或者间歇性精神病人,这些人群签订合同后可能导致合同无效或者被撤销。结果是只需要返还到手金额即可。一般在实务过程中,患抑郁症或者间歇性精神病人较多,此类病人不好判断,一般的催收处置方式是寻求家人代偿。故若要保证主体真实有效。我建议主体范围以年满18周岁为限,且精神状态正常者。两者缺一轻则引发纠纷,丧失盈利,重则损失本金,债权灭失。
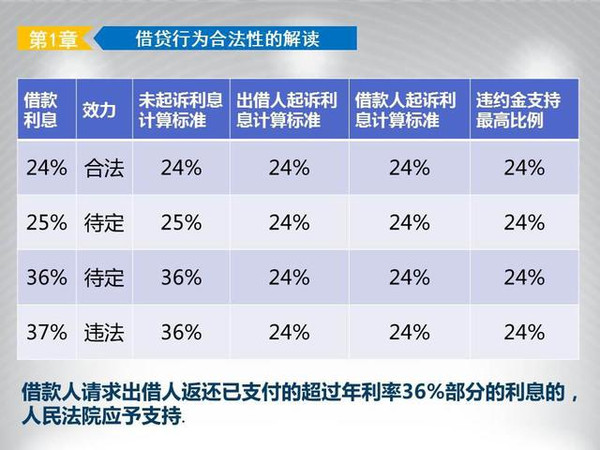
2015.9.1日实施的《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》中第二十六对于民间借贷双方的利息进行的了明确的规定。根据法条我综合了左侧表格。通过表格我们可以得出以下结论:
1、借贷纠纷一旦诉至法院,法院仅支持利息的上限为24%;
2、借贷纠纷若不诉至法院。利息的约定在36%之内都是合法的。双发自愿支付后不得请求返还。
3、若发生违约。关于违约金法院最多支持24%。
4、若合同规定的利息超过了36%的。关于利息条款无效,若出借人诉至法院请求支持利息的,法院最多支持24%。若借款人诉至法院请求返还超出24%以外的利息的。法院仅支持返还超过36%以上的利息。
综上,体现了司法体系的进步,同时对于新兴的模式,法院也采取较为保守的状态。故在实际设计借贷合同和催收过程中。我们需要考虑的方向点极多。
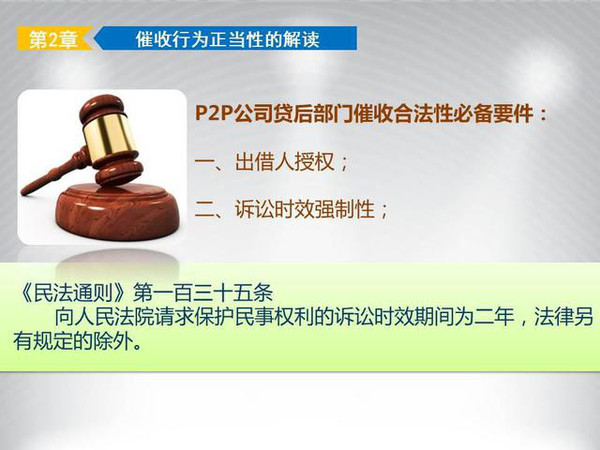
在合同合法的前提下,作为信贷公司的贷后部门是否有权力催收,这是解决专员对于自己职业的认可和对于公司合法合规的认识的最重要的问题。由于催收一直充斥着暴力、黑社会、讨债、等灰色标签,故整个行业的高端人才较少,很多人不愿意从事这行,这也就导致了贷后整体从业人员文化水平较其他岗位较低。为了吸引人才,提升整个行业的人才引进能力,催收行业需要解决的第一个问题就是合法问题。那么催收是否合法呢?当然合法,理由如下:
1、从法律规定上讲:在民事领域,一般的权利通过法院的救济都是有时间限制的。在借贷纠纷领域。如果在3年之内借款人怠于行使催债的权利,那么3年期限过后诉至法院,法院将会判决原告败诉。对于怠于行使民事权利的当事人从诉讼角度法院是不予以保护的。故为了保证诉讼时效,需要对逾期的客户进行催收,以便形成新的意思表示,达成共识,规避诉讼时效带来的诉讼风险;
2、从借款人授权上看,作为借贷纠纷,原则上是需要借款人自己催收,但是经过借款人授权后,贷后部门是有权力进行催收的。
故在实际的催收业务过程中,贷后的催收合法合规必须要满足以上两个条件,若满足则催收专员可以理直气壮地进行催收工作。
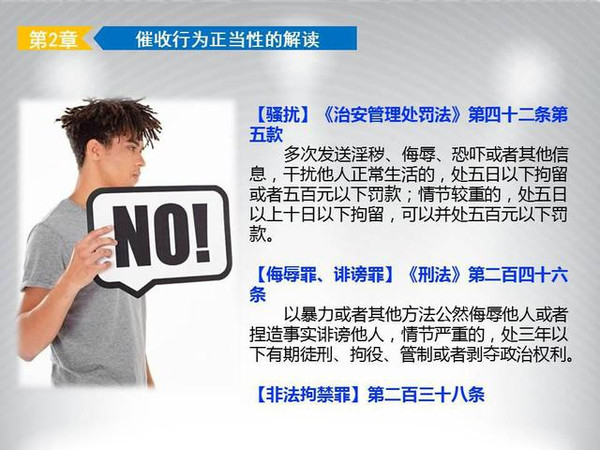
虽然催收工作是合法的,但是在从事任何工作过程中,难免触犯法律的强制性规定,以下根据催收工作的特点罗列一些常见的违法犯罪的规定。
1、骚扰,一般触犯治安管理。最多的行为就是类似“呼死你”软件。建议同一客户最多连续拨打7次。
2、侮辱诽谤。此罪的重点为公开辱骂,或者捏造事实。若无其中一点则不构成此罪。
3、非法拘禁罪,在外访催收过程中,无论是对合法债务还是非法债务的催收采取拘禁的方式,都会构成此罪。故在实际的催收业务过程中,只要不触碰以上的软暴力行为,基本不会出太大事。当然为了避免纠纷,对于特殊职业和客户高龄亲属要注意催收方式。
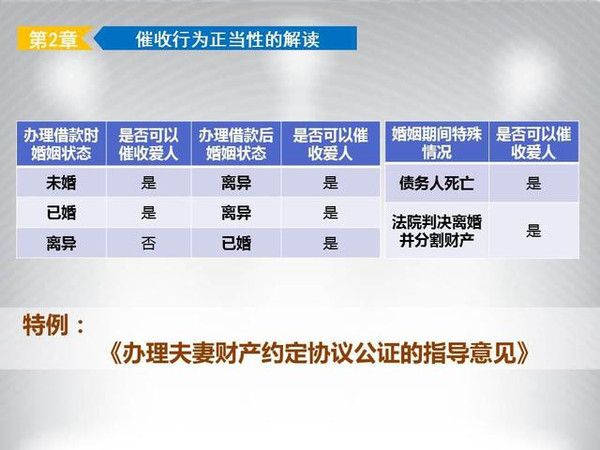
在催收过程中,仅仅催本人是不够的。其爱人也是催收的一个重点对象。在实务中很多客户为了逃避债务办理假离婚的情况非常多。右表是对于婚姻法的总结。从此表客户看出。除非客户根据《办理夫妻财产约定协议公正的指导意见》办理了财产公正。否则任何离异、死亡、分割财产的行为均无法阻挡对客户爱人进行催收。
即若客户的爱人以这些理由拒绝还款,作为贷后部门均有合法合规的理由进行催收。若催收员对此有清晰的认知,则其催收对象将会增多,会大大提升回款能力。
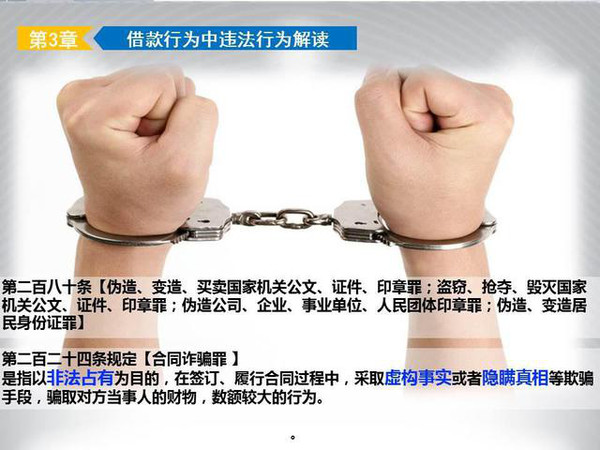
违反刑法,是很多人最为惧怕的事情。在实务中,很多客户往往气焰比较嚣张,表示不惧怕法律,扬言故意诈骗,但是往往一旦真的走入诉讼流程的时候还是表现的极为恐惧的。故对于刑法部分条款的掌握至关重要。以前有名催收专员,仅仅做到了熟练运用一个罪名的各种表现形态,即可月月夺得高期业绩冠军,可见其重要性。那么根据刑法的规定。一般的客户有可能触犯三种罪名。一种叫做伪造印章罪。即客户在办理业务过程提供的资料上存在虚假公章。这点对于现在包装较多的客户极其适用。另外一种叫做合同诈骗罪。即客户主观上存在非法占有的故意。可以表现为办理借款时明显资不抵债或者包装虚假资质骗取借款。此罪的起刑点为2万。最后一种叫做贷款诈骗罪,即是指以非法占有为目的,编造引进资金、项目等虚假理由、使用虚假的经济合同、使用虚假的证明文件、使用虚假的产权证明作担保、超出抵押物价值重复担保或者以其他方法,诈骗银行或者其他金融机构的贷款、数额较大的行为。此罪的起刑点为2万。但是实务过程中后两种罪的定性极为复杂,需要庞大的证据链进行支持。但是在催收业务过程可以对客户进行表述。结合黑箱效应达到震慑作用。
1、“以非法占有为目的”是区别罪与非罪界限的重要标准。在认定诈骗贷款罪时,不能简单地认为,只要贷款到期不能偿还,就以诈骗贷款罪论处。实际生活中、贷款不能按期偿还的情况时有发生,其原因也很复杂,如有的因为经营不善或者市场行情的变动,使营利计划无法实现不能按时偿还贷款。这种情况中,行为人虽然主观有过错,但其没有非法占有贷款的目的,故不能以本罪认定。有的是本人对自己的偿还能力估计过高,以致不能按时还贷,这种情形行为人主观上虽然具有过失,但其没有非法占有的目的,也不应以本罪论处。只有那些以非法占有为目的,采用欺骗的方法取得贷款的行为,才构成贷款诈骗罪。
2、要把贷款诈骗与借贷纠纷区别开来。有些借贷人在获得贷款后长期拖欠不还,甚至在申请贷款时就有夸大履约能力、编造谎言等情节,而到期又未能偿还。这种借贷纠纷,十分容易与贷款诈骗相混淆,区分二者的界限应当把握以下四点:
(1)若发生了到期不还的结果,还要看行为人在申请贷款时,履行能力不足的事实是否已经存在,行为人对此是否清楚。如无法履约这一点并不十分了解,即使到期不还,也不应认定为诈骗贷款罪而应以借贷纠纷处理。
(2)要看行为人获得贷款后,是否积极将贷款用于借贷合同所规定的用途。尽管到期后行为人无法偿还,但如果贷款确实被用于所规定的项目,一般也说明行为人主观上没有诈骗贷款的故意,不应以本罪处理。
(3)要看行为人于贷款到期后是否积极偿还。如果行为仅仅口头上承认还款,而实际上没有积极筹款准备归还的行为,也不能证明行为人没有诈骗的故意,不赖账,不一定就没有诈骗的故意。
(4)将上述因素综合起来考察,通过多方做客观行为全面考察行为人主观心态,从而得出是否有非法占有贷款的目的,这对于正确区分贷款诈骗与借贷纠纷的界限具有重要意义。
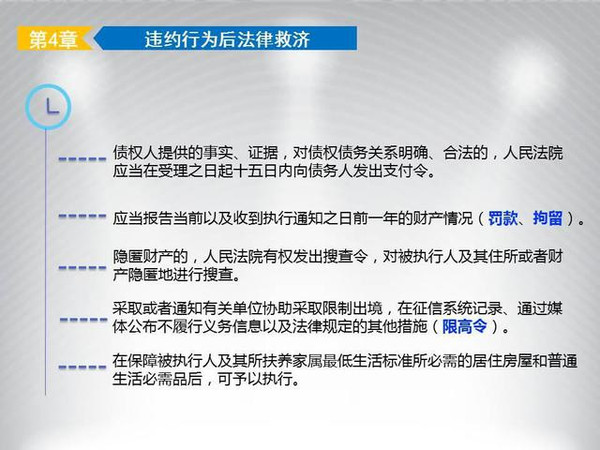
为了更好的利用黑箱效应,我们需要把客户走入正常的诉讼流程后将会面对的情况告知他。引发其思考和想象。一般的客户证据充分的,我们可以直接向法院申请支付令,执行其财产。若经过判决,其依然不履行判决,则法院会要求其报告一年内的财产情况。不执行的将会面临罚款或者拘留。如果客户存在隐匿财产的,人民法院还有权进行搜查。同时如果不履行判决的。客户还有可能面临着限制出境(一般对做对外贸易的商人有效),记录征信,媒体公布、限制高消费等后果。若客户的房产唯一,根据现在的法律规定,唯一的住房在保证其基本生活后,依然是可以执行的。换句话。只要客户有还款能力。走到诉讼程序对于客户的处置是极为严厉的。那么这些后果如果能在催收过程中予以告知,将会产生极大的震慑效果。
同时,大家看到的诉讼救济仅仅是文字表述,实际操作中极其复杂,以上的流程仅能作为催收过程中结合黑箱效应使用。一旦进入实际诉讼,虽能完成整个流程。但是此期间耗时较长。客户将会有机会转移财产,或者虽然胜诉,客户无偿还能力,后期执行较难。耗费的成本较大,故建议贷后处置需要以催收为主。
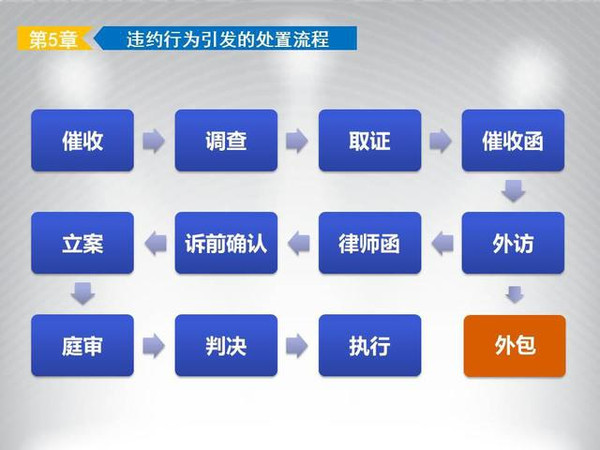
在了解了客户即将面临的逾期后果后,为了能够保证施压的稳步递进,作为催收策略的设定,我们还需要了解逾期后客户一般需要经历的几个流程。我们一般在诉前确认层面基本上都解决了所有有能力还款的客户。在客户逾期后需要立刻进入到催收工作。此时给客户造成的压力仅有电话沟通和录音证据的压力。往往这一流程将会解决掉85%的客户。剩下的15%客户大致存在纠纷、死亡、被捕、跑路、高负债、欺诈、三角债、老赖等各种特殊的情况。对于这类客户我们主要解决三个问题即可。一类客户怕诉讼的,我们持续走诉讼流程的各个环节;一类客户不惧怕诉讼的,我们持续走外访和外包方式即可;最后一类是失联的,我们需要筹建案件修复小组完成对案件失联的修复。经过这样的筛选。基本上到了逾期180天以后,客户的可以接通率最多能到3%。
故综上:
1、法律催收的核心方法是结合黑箱效应,通过对法律的熟练运用迫使客户形成自己我施压;
2、合法合规催收的红线是指在催收过程中避免骚扰行为,侮辱诽谤行为、非法拘禁行为,以及其他暴力行为;
3、客户逾期后最落地的救济手段是指以催收的方式收回欠款,尽量减少诉讼行为。通过此次的分享,大家可以看出其实逾期的坏账经过以上的流程基本已经处置完毕,对于欺诈、跑路、死亡、被捕等高风险的情况,贷后的处置范围有限。故为了减少坏账,建议审核可以从这些高风险案件上下功夫。
目前在强监管的形势下,催收行为的合法合规问题是所有催收公司生存的命脉,让催收回归专业服务是最终的方向。我们希望经验丰富的催收员根据工作实战创造出更多的法律催收话术。
最新资讯/The latest information
+ 正月初七,开工大吉
2021-02-18
+ “犇牛奋蹄,赢战2021”岱贝特(长沙)新春团拜会圆满结束
2021-02-07
+ 岱贝特怀化分公司2021新年年会“携手同行,共创佳绩”
2021-01-15
+ 拒不履行法院执行裁定,转移财产达两万可入罪!
2021-01-11
+ “砥砺前行 • 聚变共赢”2020,我们以梦为马,携手并进!
2020-01-01
+ 喜报 | 全体注意,岱贝特“又双叒叕”获奖了!
2019-12-23
+ 岱贝特荣获平安普惠2018-2019年度贷后管理UPL业务“重点合作伙伴(二星)”
2019-05-29
+ 合理的分类是有效催收的前提
2019-05-09
热门话题/Hot topic
+ 正月初七,开工大吉
2021-02-18
+ “犇牛奋蹄,赢战2021”岱贝特(长沙)新春团拜会圆满结束
2021-02-07
+ 岱贝特怀化分公司2021新年年会“携手同行,共创佳绩”
2021-01-15
+ 拒不履行法院执行裁定,转移财产达两万可入罪!
2021-01-11
+ “砥砺前行 • 聚变共赢”2020,我们以梦为马,携手并进!
2020-01-01
+ 喜报 | 全体注意,岱贝特“又双叒叕”获奖了!
2019-12-23
+ 岱贝特荣获平安普惠2018-2019年度贷后管理UPL业务“重点合作伙伴(二星)”
2019-05-29
+ 合理的分类是有效催收的前提
2019-05-09
推荐文章/Recommend the article